Domain sumpfiger.de kaufen?
Wir ziehen mit dem Projekt
sumpfiger.de um.
Sind Sie am Kauf der Domain
sumpfiger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sumpfiger.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
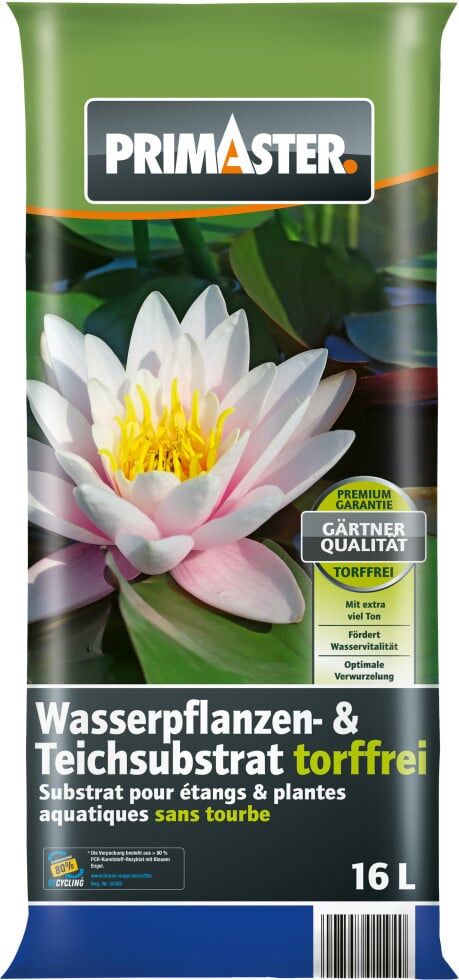
Primaster Wasserpflanzen-und Teicherde torffrei 16 LPrimaster Wasserpflanzen-und Teicherde torffrei 16 L Produktnummer: 0688100895 Primaster Wasserpflanzen & Teichsubstrat torffrei ist speziell für Teichanlagen entwickelt, perfekt für Wasserpflanzen, Seerosen und Schilfgräser. Es wird direkt im Teichgrund verwendet, in Containern befüllt oder für das Umpflanzen genutzt. Die Mischung aus Tonmineralien und Quarzsand stärkt die Bodenstruktur, unterstützt die Verwurzelung und verhindert Algenbildung. Eine empfohlene Schicht von 2 bis 4 Zentimetern sorgt für optimales Wachstum. Beim Einsetzen in Containern empfiehlt sich eine Auskleidung mit Pflanzvlies und das Umschlagen des Randes für eine Pflanzeninsel oder einzelne Wasserpflanzen. ideal zur Teichanlage 100% torffrei mineralisch gedüngt Inhaltsmenge: 16 L Verpackung aus min. 80% PCR-Folie Herstellerinformationen: ASB Grünland Helmut Aurenz GmbH Mittlerer Pfad 19 70499 Stuttgart, Deutschland eMail: info@asbgreenworld.de Herstellernr. 3167127,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
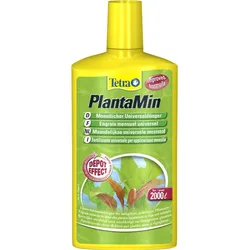
Heissner Wasserpflanzen-Vital, 1 l (TZ772-00)Wasserpflanzen-Vital verbessert die Bedingungen für die Pflanzen in Ihrem Schwimmteich. Bei diesem Mittel wird auf unproblematische Inhaltsstoffe gesetzt. Wasserpflanzen-Vital wurde gezielt auf die Bedürfnisse eines Schwimmteiches abgestimmt. Die ..16,85 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
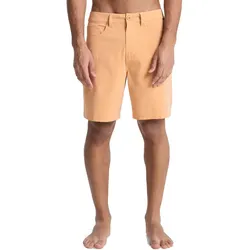
Quiksilver Amphibien Boardshorts Nelson 18" - 34 - 34Die Quiksilver Boardshort Nelson sind einfach überall einsetzbar. Als Boardshort, Swimshort oder auch in der Freizeit. Ein echtes Amphibien Modell. Material: Recyceltes Nylon aus TextilabfällenPassform: Straight Leg FitAußennaht: 18" Außennaht, mittlere LängeTaille: Fester KordelzugverschlussVerschluss: KordelzugTaschen: SeitentaschenGesäßtaschenMünztascheLogo: Quiksilver LogoHosenschlitz mit Reißverschluss Material: 96% Nylon, 4% Elasthan47,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Söll 80563 Wasserpflanzen Pracht 1St.WasserpflanzenPracht enthält einen ausgeklügelten Nährstoffkomplex, der in seiner Zusammensetzung optimal auf die Bedürfnisse von Teichpflanzen abgestimmt ist. Damit erhalten sie alle erforderlichen Nährstoffe in sofort aufnehmbarer Form. Weil WasserpflanzenPracht frei von Phosphaten ist, führt dieser Dünger nicht zu Überdüngung. Somit wird auch das Algenwachstum nicht gefördert.16,64 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Primaster Wasserpflanzen-und Teicherde torffrei 16 LPrimaster Wasserpflanzen-und Teicherde torffrei 16 L Produktnummer: 0688100895 Primaster Wasserpflanzen & Teichsubstrat torffrei ist speziell für Teichanlagen entwickelt, perfekt für Wasserpflanzen, Seerosen und Schilfgräser. Es wird direkt im Teichgrund verwendet, in Containern befüllt oder für das Umpflanzen genutzt. Die Mischung aus Tonmineralien und Quarzsand stärkt die Bodenstruktur, unterstützt die Verwurzelung und verhindert Algenbildung. Eine empfohlene Schicht von 2 bis 4 Zentimetern sorgt für optimales Wachstum. Beim Einsetzen in Containern empfiehlt sich eine Auskleidung mit Pflanzvlies und das Umschlagen des Randes für eine Pflanzeninsel oder einzelne Wasserpflanzen. ideal zur Teichanlage 100% torffrei mineralisch gedüngt Inhaltsmenge: 16 L Verpackung aus min. 80% PCR-Folie Herstellerinformationen: ASB Grünland Helmut Aurenz GmbH Mittlerer Pfad 19 70499 Stuttgart, Deutschland eMail: info@asbgreenworld.de Herstellernr. 3167127,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Heissner Wasserpflanzen-Vital, 1 l (TZ772-00)Wasserpflanzen-Vital verbessert die Bedingungen für die Pflanzen in Ihrem Schwimmteich. Bei diesem Mittel wird auf unproblematische Inhaltsstoffe gesetzt. Wasserpflanzen-Vital wurde gezielt auf die Bedürfnisse eines Schwimmteiches abgestimmt. Die ..16,85 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Quiksilver Amphibien Boardshorts Nelson 18" - 34 - 34Die Quiksilver Boardshort Nelson sind einfach überall einsetzbar. Als Boardshort, Swimshort oder auch in der Freizeit. Ein echtes Amphibien Modell. Material: Recyceltes Nylon aus TextilabfällenPassform: Straight Leg FitAußennaht: 18" Außennaht, mittlere LängeTaille: Fester KordelzugverschlussVerschluss: KordelzugTaschen: SeitentaschenGesäßtaschenMünztascheLogo: Quiksilver LogoHosenschlitz mit Reißverschluss Material: 96% Nylon, 4% Elasthan47,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Andrä, Eberhard: Amphibien und Reptilien in BayernAmphibien und Reptilien in Bayern , Dieses Buch beschreibt ausfu"¡hrlich die Verbreitung, die Lebensweise und die Lebensräume aller 30 in Bayern heimischen sowie aller weiteren dort nachgewiesenen Amphibien- und Reptilienarten. Die Gefährdungen der Tiere sowie ihrer Lebensräume werden aufgezeigt und die Maßnahmen und Möglichkeiten zu ihrem Schutz erläutert. Rund zwei Dutzend Praxisbeispiele von erfolgreich durchgefu"¡hrten Schutzprojekten regen zum Nachahmen an und machen das Buch auch u"¡berregional zu einem unverzichtbaren Standardwerk fu"¡r den Natur- und Artenschutz. , Motoren > Gokart Teile , Erscheinungsjahr: 20191114, Produktform: Leinen, Autoren: Andrä, Eberhard~Aßmann, Otto~Dürst, Thomas~Hansbauer, Günter~Zahn, Andreas, Seitenzahl/Blattzahl: 783, Abbildungen: 476 Farbfotos, 358 Karten und Grafiken, Keyword: Grundlagenwerke (ab 7/16), Fachschema: Zoologie, Fachkategorie: Tierwelt: Sachbuch, Warengruppe: HC/Zoologie, Fachkategorie: Zoologie und Tierwissenschaften, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 266, Breite: 206, Höhe: 53, Gewicht: 2810, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225067049,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.